国内黑色系期货市场再度成为投资者关注的焦点。铁矿石价格自低位强势反弹,领涨整个黑色板块;成材端(螺纹钢、热卷)却延续弱势,现货交投清淡,价格上行乏力。这种“炉料强、成材弱”的分化格局,让市场对铁矿石反弹的持续性产生分歧。本文尝试从生铁加工及产业链传导的微观视角,梳理当前矛盾,并探讨后市演绎路径。
一、铁矿反弹:供给扰动与补库需求共振
自本轮低点以来,铁矿石期货主力合约累计涨幅超过10%,普氏62%铁品位指数也同步回升。驱动反弹的核心因素主要有三点:
第一,供给端扰动频发。澳洲、巴西部分矿山因天气及检修影响发运量,而非主流矿增量不及预期,导致短期到港资源偏紧。港口铁矿石库存连续数周下降,其中贸易矿占比下滑,可流通资源集中度提高,挺价意愿增强。
第二,钢厂节前补库需求释放。尽管成材利润微薄,但钢厂高炉仍维持一定开工率,尤其是部分区域性钢厂存在刚性采购需求。临近月底及长假前,钢厂对铁矿石的补库行为对价格形成支撑。
第三,宏观预期有所回暖。市场对稳增长政策加码的期待升温,尤其是对基建和地产端需求边际改善的憧憬,提振了炉料端的风险偏好。
二、成材端为何延续弱势?
与铁矿的强势形成鲜明对比的是,螺纹钢、热卷期货及现货均表现疲弱。主要原因在于:
- 终端需求释放不及预期。 房地产新开工面积持续同比下滑,基建项目受资金到位率制约,实际用钢需求迟迟未见旺季特征。贸易商投机需求低迷,市场以刚需采购为主。
- 成材库存压力仍在。 虽然社会库存连续下降,但降幅较往年偏慢,钢厂库存向市场转移不畅。部分地区仓库到货增加,规格齐备度上升,缺规格现象明显减弱。
- 成本传导受阻。 铁矿及焦炭价格上涨侵蚀钢厂利润空间,但成材价格提涨困难,导致钢厂即期利润被压缩,部分高成本钢厂甚至陷入亏损。这反过来制约了钢厂对原料的进一步补库意愿。
三、生铁加工环节的视角:利润挤压与采购策略调整
从生铁加工(主要指炼钢生铁及铸造生铁)环节看,当前产业矛盾更为直观:
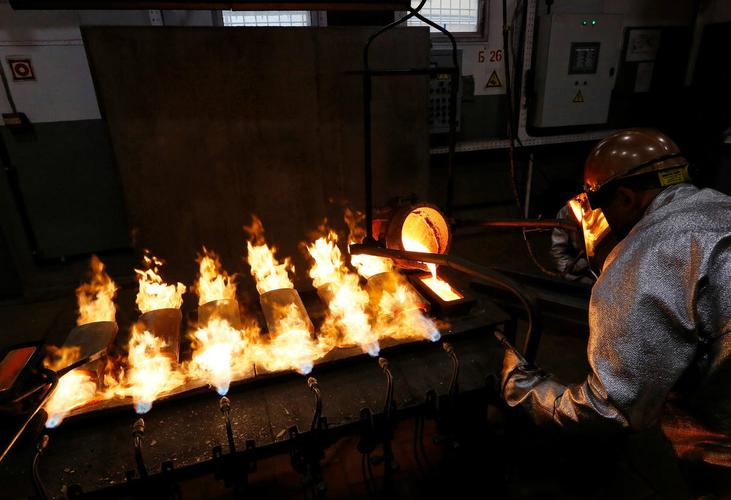
- 炼钢生铁:作为铁矿与废钢的替代品,其经济性在铁矿反弹后减弱。铁水成本上升,但成材售价不涨,导致钢厂更倾向于增加废钢消耗或降低铁水产量。部分独立生铁企业利润微薄,出货放缓,厂内库存有所累积。
- 铸造生铁:下游铸造厂订单偏弱,且生铁价格上调后,铸造厂接受度不高,多以消化前期库存为主。不过,个别地区因环保限产导致生铁供应受限,,价格相对坚挺。
- 原料配比变化:在铁矿石价格反弹后,部分钢厂通过调整球团矿、块矿配比来优化成本,降低对高价粉矿的依赖。废钢相比铁水的性价比显现,短流程开工率有所回升,间接抑制了铁矿需求的增量空间。
四、铁矿反弹能否持续?关键在成材需求与钢厂利润
短期铁矿石反弹仍受补库逻辑与供给扰动支撑,但中期持续性取决于两个核心变量:
1. 成材端需求能否实质性好转。 若“金九银十”旺季需求不及预期,钢厂主动减产范围扩大,则铁矿需求将面临下修,反弹随时可能终结。
2. 钢厂利润能否修复。 只有成材价格打开上行空间,钢厂利润好转,才会形成对原料的正向反馈。否则,钢厂在亏损压力下的减产行为将导致原料价格再次承压。
五、后市展望与操作建议
结论上,铁矿短期或维持高位震荡,基本面偏强对待,但高度不宜过度乐观:
- 若成材表需连续两周环比回升+库存加速去化,铁矿才具备趋势性上行基础;
- 反之,若成材端延续弱势,铁矿库存止降回升,盘面则面临回调压力。
从生铁加工角度,建议相关企业:
① 避免追高铁矿库存,保持低库存与刚性采购;
② 动态评估废钢与铁水的性价比,优化炉料结构;
③ 关注钢厂利润变化引发的减产动向,以此作为判断原料需求拐点的先行指标。
总而言之,黑色系的核心矛盾仍聚集在成材端。唯有成材需求企稳,由下而上的正反馈才能真正打开黑色系整体的向上空间。仅靠供给端故事拉动的铁矿反弹,其持续性与力度都将面临"逼仓式"拷问。